

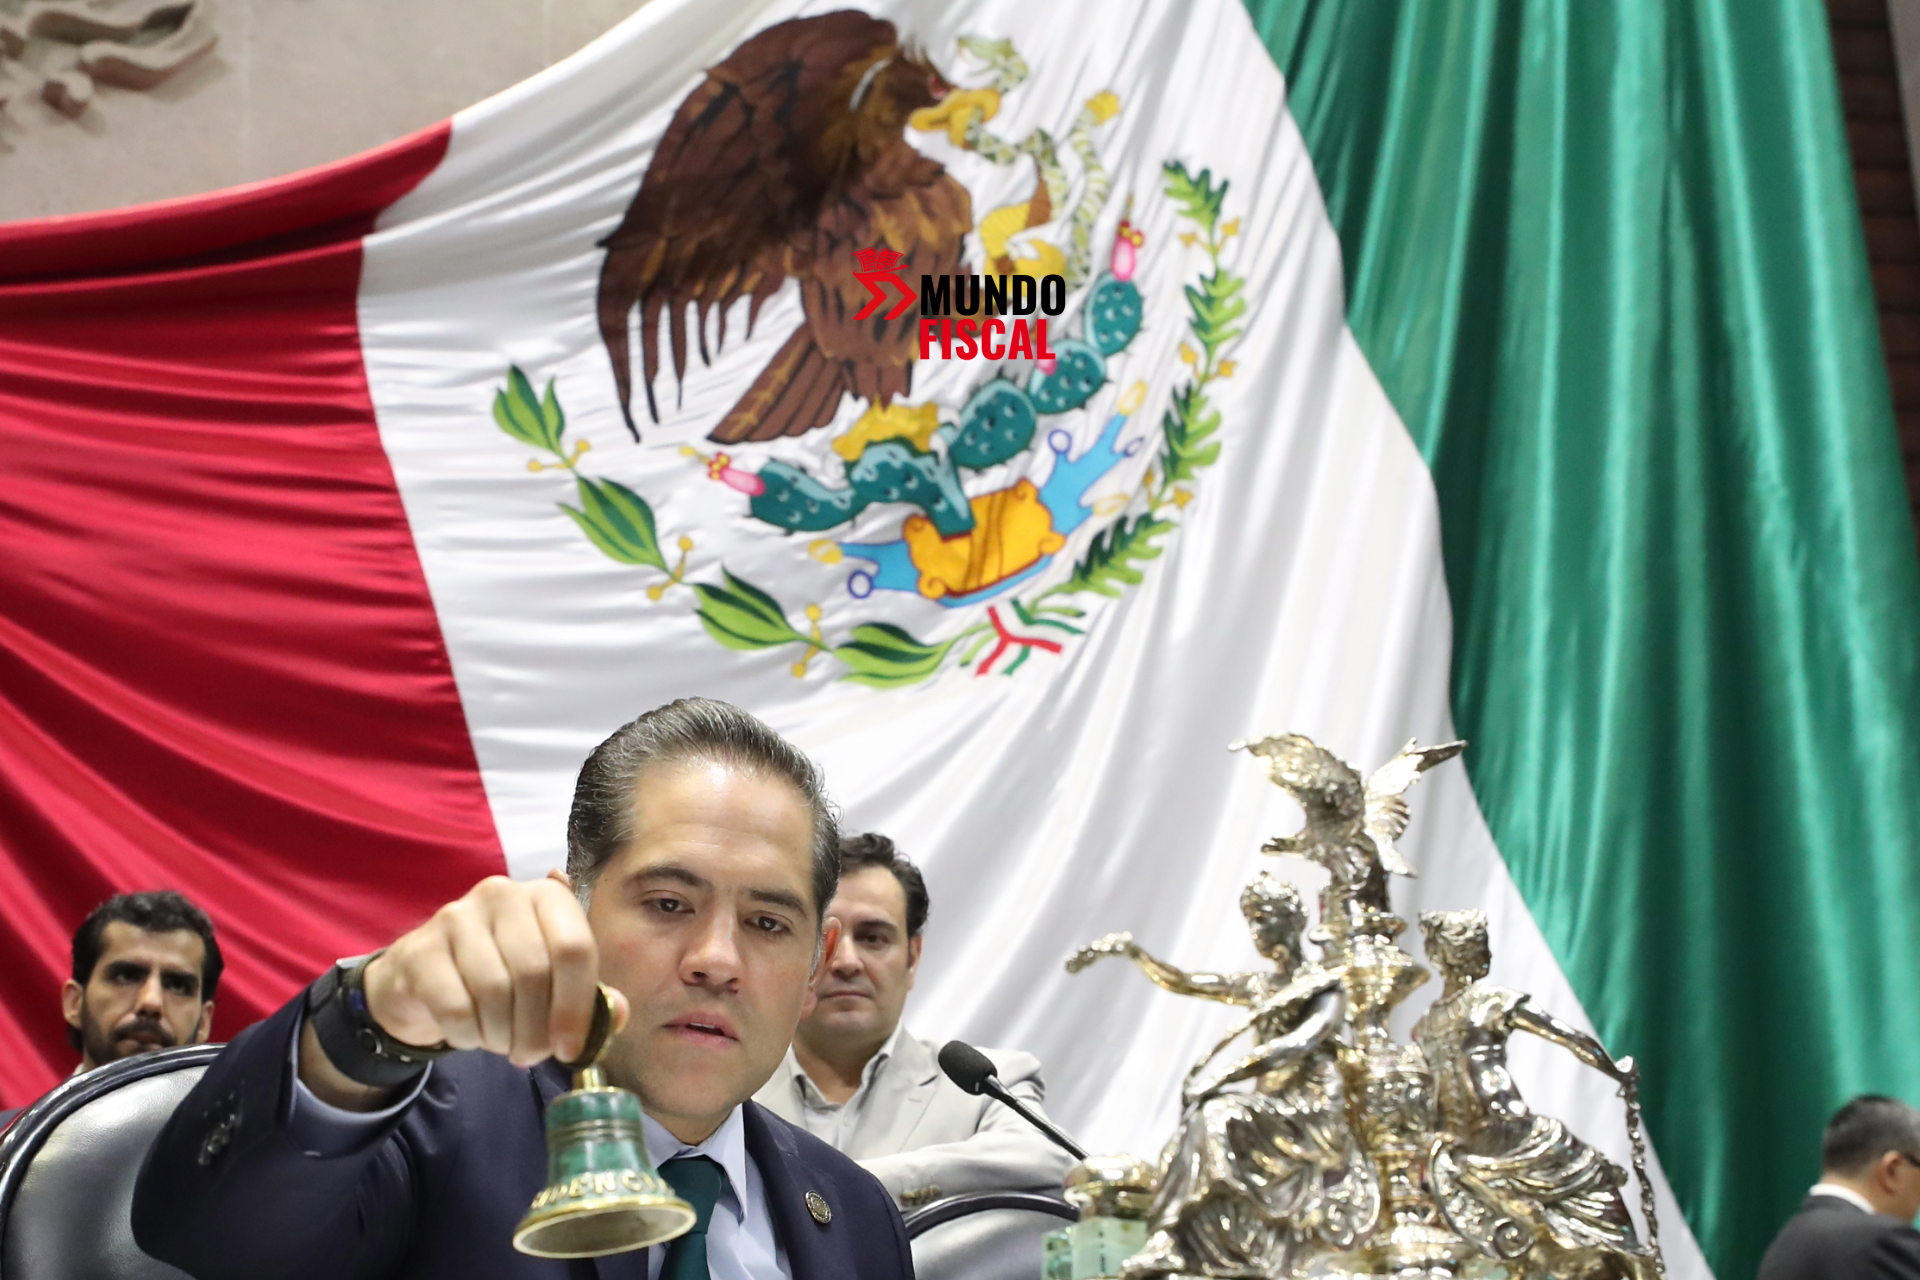
La Cámara de Diputados aprobó la Ley de Ingresos de la Federación para el ejercicio fiscal 2027, con una modificación al Programa de Regularización Fiscal que elimina el límite de ingresos de 300 millones de pesos para acceder a estímulos relacionados con créditos fiscales.
La medida, incorporada mediante una reserva presentada por Ricardo Monreal Ávila, permitirá ampliar el alcance del programa a personas físicas y morales, incluidos los grandes contribuyentes, siempre que cumplan los requisitos establecidos.
El dictamen fue aprobado en lo particular con 340 votos a favor, 109 en contra y cero abstenciones, y remitido al Senado de la República para continuar su trámite constitucional.
La Ley de Ingresos contempla una estimación de recursos públicos por 10 billones 636 mil 488.1 millones de pesos para 2027.
La modificación más relevante se encuentra en el artículo Vigésimo Primero Transitorio, que regula el estímulo fiscal aplicable a determinados créditos administrados por el Servicio de Administración Tributaria (SAT) y la Agencia Nacional de Aduanas de México (ANAM).
De acuerdo con la explicación presentada en tribuna, el programa permitirá reducir conceptos como multas, recargos y gastos de ejecución, sin eliminar la obligación de pagar las contribuciones originalmente adeudadas.
¿Qué cambia en el Programa de Regularización Fiscal 2027?
La Cámara de Diputados aprobó eliminar una de las restricciones que limitaban el acceso al programa.
El texto anterior contemplaba que los contribuyentes interesados debían haber obtenido ingresos totales durante el ejercicio fiscal 2025 que no excedieran de 300 millones de pesos.
Con la modificación, desaparece ese requisito.
También se eliminó el párrafo que excluía los créditos fiscales competencia de la Administración General de Grandes Contribuyentes.
Esto significa que el estímulo podría alcanzar a contribuyentes con ingresos superiores al límite anterior.
LEE: Ya huele a elecciones y también a viejos prejuicios
Comparativo del programa de regularización
| Concepto | Texto anterior | Modificación aprobada |
|---|---|---|
| Límite de ingresos | Hasta 300 millones de pesos en 2025 | Se elimina el límite |
| Personas físicas | Sujetas al límite de ingresos | Podrían acceder sin ese límite |
| Personas morales | Sujetas al límite de ingresos | Podrían acceder sin ese límite |
| Grandes contribuyentes | Exclusión prevista en el texto | Se elimina la exclusión |
| Créditos fiscales | Sujetos a los requisitos del programa | Deben ser firmes o consentidos, conforme al texto aprobado |
| Impuesto principal | No se plantea su eliminación | Debe pagarse, según la explicación legislativa |
La eliminación del límite de ingresos no elimina los demás requisitos del programa.
Los contribuyentes deberán verificar que sus créditos fiscales se encuentren dentro de los supuestos establecidos.
¿Qué créditos fiscales podrán entrar al programa del SAT?
El artículo Vigésimo Primero Transitorio aprobado por Diputados contempla un estímulo para personas físicas y morales que tengan a su cargo créditos fiscales firmes o consentidos.
La disposición comprende créditos cuya administración y recaudación corresponda al SAT o a la ANAM.
Entre los conceptos mencionados se encuentran:
- Contribuciones federales propias.
- Contribuciones retenidas o trasladadas.
- Aprovechamientos.
- Multas derivadas del incumplimiento de obligaciones fiscales.
- Multas por obligaciones distintas a las de pago.
- Multas con agravantes.
- Cuotas compensatorias.
El texto establece el universo de conceptos que pueden estar comprendidos en el programa.
Sin embargo, la información difundida no precisa todos los requisitos de aplicación ni el porcentaje específico del estímulo correspondiente a cada supuesto.
¿Qué es un crédito fiscal firme o consentido?
Un crédito fiscal es una cantidad que la autoridad hacendaria tiene derecho a exigir conforme a las disposiciones aplicables.
Un crédito puede adquirir firmeza cuando ya no existen medios ordinarios de defensa pendientes que impidan esa condición jurídica.
Por su parte, un crédito consentido se relaciona con una determinación que el contribuyente no impugnó dentro de los plazos legales correspondientes.
Estas condiciones son relevantes porque el texto aprobado las menciona expresamente como parte de los supuestos del programa.
La situación de cada adeudo deberá analizarse conforme a sus antecedentes y al marco jurídico aplicable.
¿El programa condonará impuestos, multas y recargos?
Durante la discusión legislativa, Ricardo Monreal insistió en que el estímulo no representa una condonación del impuesto principal.
El diputado explicó que el mecanismo busca reducir los accesorios de determinados créditos fiscales, siempre que el contribuyente pague las contribuciones correspondientes.
“No hay condonación de impuestos, no hay exención de impuestos, pero sí hay estímulos fiscales en materia de recargos, en materia de multas y en materia de gastos de ejecución”.
Según su exposición, el pago del impuesto principal constituye una condición para acceder a los beneficios.
Diferencia entre contribución principal y accesorios fiscales
En un crédito fiscal pueden existir distintos conceptos.
La contribución principal corresponde al impuesto u obligación fiscal originalmente determinada.
Los recargos, multas y gastos de ejecución pueden surgir como consecuencia del incumplimiento o del procedimiento de cobro.
La modificación presentada por Monreal se concentra en la posibilidad de aplicar estímulos sobre estos últimos conceptos.
No obstante, el alcance exacto deberá verificarse en el texto definitivo de la Ley de Ingresos y en las disposiciones que regulen su aplicación.
¿Cuánto podría reducirse una deuda con el SAT?
El comunicado legislativo no establece un porcentaje único de reducción ni una fórmula completa para calcular el beneficio.
Por ello, no es posible afirmar que todos los contribuyentes podrán eliminar el 100% de sus multas y recargos únicamente con la información difundida.
Para determinar el monto aplicable será necesario conocer las condiciones definitivas del programa.
Entre los elementos que deberán revisarse se encuentran la naturaleza del crédito, su situación jurídica, los conceptos que lo integran y los requisitos para solicitar el estímulo.
Ejemplo de los conceptos de un adeudo fiscal
Un crédito fiscal hipotético podría estar integrado de la siguiente manera:
| Concepto | Monto |
|---|---|
| ISR omitido | $500,000 |
| Recargos | $80,000 |
| Multas | $100,000 |
| Gastos de ejecución | $20,000 |
| Total del adeudo | $700,000 |
En este supuesto, el impuesto principal asciende a 500 mil pesos y los demás conceptos suman 200 mil pesos.
De acuerdo con la explicación legislativa, el estímulo estaría dirigido a los accesorios, no al ISR originalmente adeudado.
Este ejemplo únicamente ilustra la composición de un crédito fiscal. No representa una simulación del beneficio ni permite concluir cuánto tendría que pagar el contribuyente.
Grandes contribuyentes podrán acceder al estímulo fiscal
La modificación elimina la exclusión relacionada con los créditos competencia de la Administración General de Grandes Contribuyentes.
Esto amplía la posibilidad de acceso para empresas que anteriormente quedaban fuera del programa.
Durante su intervención, Ricardo Monreal señaló que México cuenta con aproximadamente 16 mil grandes contribuyentes.
El legislador afirmó que este sector aporta alrededor de 2.3 billones de pesos al erario.
También sostuvo que una proporción relevante de los grandes contribuyentes enfrenta controversias fiscales en tribunales.
Según su exposición, durante 2024 existieron litigios relacionados con montos cercanos a 500 mil millones de pesos, mientras que las acciones de fiscalización a grandes contribuyentes permitieron recaudar 431 mil millones de pesos.
Estas cifras fueron presentadas por el legislador para justificar la ampliación del programa.
¿Por qué se eliminó el límite?
Monreal explicó que la propuesta surgió después de una reunión entre la presidenta Claudia Sheinbaum y representantes del Consejo Coordinador Empresarial.
De acuerdo con el diputado, el sector empresarial había solicitado retirar la restricción de 300 millones de pesos.
El objetivo planteado es facilitar la regularización de créditos fiscales y reducir controversias entre contribuyentes y autoridades.
También se busca incentivar el pago de adeudos mediante la reducción de cargas accesorias.
¿Cuántos contribuyentes podrían regularizar sus adeudos?
Ricardo Monreal señaló que el programa podría beneficiar potencialmente a millones de contribuyentes.
Durante su exposición inicial mencionó una cifra hipotética cercana a 30 millones de personas físicas y morales.
Sin embargo, al responder una pregunta del diputado José Elías Lixa, precisó que calculaba que entre 3 y 4 millones de contribuyentes podrían encontrarse en condiciones de tener créditos fiscales firmes o consentidos.
También estimó que entre 200 mil y 300 mil personas morales podrían estar en esa situación.
Es importante distinguir entre el universo general de contribuyentes y quienes efectivamente cumplen los requisitos para acceder al estímulo.
Las cifras expuestas no representan un padrón oficial de beneficiarios ni garantizan que todos puedan incorporarse al programa.
SAT recuperó 6 mil 436 millones de pesos con el programa anterior
El coordinador de Morena explicó que el Programa de Regularización Fiscal no constituye una medida completamente nueva.
De acuerdo con su intervención, el mecanismo ya había sido incorporado en ejercicios anteriores.
Monreal señaló que permitió recuperar 6 mil 436 millones de pesos, beneficiando a 38 mil 399 contribuyentes.
El legislador sostuvo que estos resultados justifican ampliar el alcance del programa.
La eliminación del límite de ingresos podría permitir la regularización de créditos fiscales de mayor cuantía.
Sin embargo, no se presentó una proyección oficial de recaudación atribuible específicamente a la modificación para 2027.
Oposición cuestiona la constitucionalidad del estímulo fiscal
La reserva generó diferencias entre los legisladores.
El diputado Federico Döring Casar, del PAN, cuestionó que el texto aprobado pudiera permitir beneficios sobre créditos fiscales superiores a 300 millones de pesos.
También consideró que la modificación podría representar una forma de condonación.
Por su parte, Emilio Suárez Licona, del PRI, calificó la propuesta como técnicamente incorrecta y cuestionó su constitucionalidad.
Los legisladores de oposición argumentaron que la figura del estímulo fiscal no debería utilizarse para eliminar obligaciones tributarias previamente determinadas.
En respuesta, Monreal sostuvo que la modificación no contraviene la prohibición constitucional de condonar impuestos, porque el contribuyente deberá cubrir la contribución principal.
La controversia gira alrededor de la naturaleza jurídica del beneficio y del alcance que finalmente tenga la disposición aprobada.
Ley de Ingresos 2027 contempla 10.636 billones de pesos
Además de la modificación al programa de regularización, la Cámara de Diputados aprobó el dictamen que expide la Ley de Ingresos de la Federación para 2027.
El documento contempla ingresos estimados por 10 billones 636 mil 488 millones 100 mil pesos.
La legislación forma parte del Paquete Económico enviado por el Ejecutivo federal.
Durante la discusión en lo particular se presentaron reservas a diversos artículos y disposiciones transitorias.
Sin embargo, la modificación al artículo Vigésimo Primero Transitorio fue una de las propuestas aceptadas.
El dictamen recibió 340 votos a favor, 109 en contra y cero abstenciones en lo particular.
Posteriormente, fue remitido al Senado para continuar el proceso constitucional.
¿Cuándo podrán solicitar los contribuyentes el estímulo fiscal de 2027?
El programa ampliado todavía no puede considerarse vigente únicamente por su aprobación en la Cámara de Diputados.
El dictamen debe continuar su trámite legislativo en el Senado.
Después de completarse las etapas correspondientes, deberá publicarse el decreto en el Diario Oficial de la Federación.
Para conocer las condiciones de aplicación será necesario revisar el texto definitivo de la Ley de Ingresos.
¿Qué deben revisar los contribuyentes con adeudos ante el SAT?
Las personas físicas y morales interesadas en regularizar su situación fiscal deberán identificar primero la naturaleza de sus créditos.
También será importante distinguir entre contribuciones principales, recargos, multas y gastos de ejecución.
Otro elemento relevante será determinar si los créditos se encuentran firmes o consentidos, conforme a los requisitos del programa.
Las empresas con ingresos superiores a 300 millones de pesos deberán prestar especial atención a la eliminación del límite y de la exclusión relacionada con grandes contribuyentes.
Sin embargo, no deben asumir que la modificación permite reducir automáticamente sus adeudos fiscales.
El acceso al estímulo dependerá de la legislación definitiva y de los procedimientos aplicables.
Regularización fiscal 2027: una ampliación que deberá precisarse en la ley
La modificación aprobada por la Cámara de Diputados representa un cambio importante en el alcance del Programa de Regularización Fiscal.
Al eliminar el límite de ingresos de 300 millones de pesos, el estímulo podría extenderse a contribuyentes que anteriormente no podían acceder.
El objetivo expuesto por sus promotores es facilitar la recuperación de créditos fiscales y reducir controversias entre las autoridades y los contribuyentes.
No obstante, el alcance de la medida dependerá de los requisitos definitivos, los porcentajes de estímulo y los procedimientos establecidos.
Para las personas físicas y morales con adeudos ante el SAT, el punto central será verificar qué créditos pueden regularizarse y qué conceptos podrán ser objeto del beneficio, sin confundir la reducción de accesorios con la eliminación del impuesto principal.